金利上昇が本格化?不動産購入を「先延ばし」にするリスクとは
「もう少し待てばマンション価格が下がるのでは?」
不動産購入を検討している方から、このようなご相談をいただくことがあります。
しかし、これから住宅購入を考えるうえで、物件価格と同じくらい注目していただきたいのが「住宅ローン金利」です。
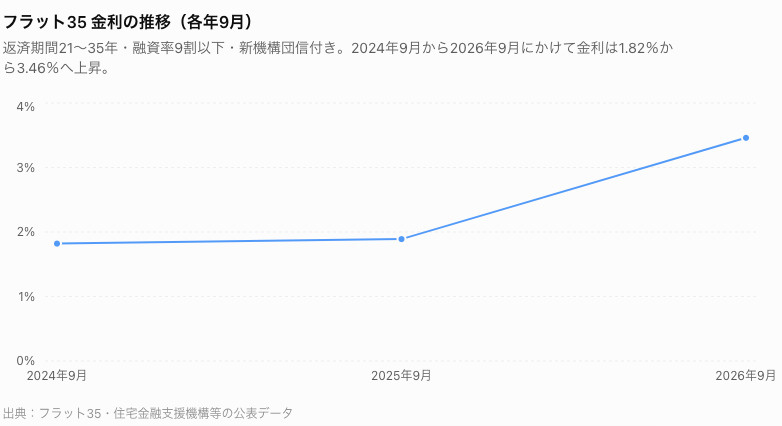
実際に全期間固定型住宅ローン「フラット35」の金利を、同じ9月時点で比較してみましょう。
【フラット35・21年以上35年以下】
2024年9月 年1.82%
↓
2025年9月 年1.89%
↓
2026年9月 年3.46%
わずか2年間で、金利は1.64%上昇しています。
では、この違いが住宅購入にどのくらい影響するのでしょうか。
例えば、5,000万円を35年間、元利均等返済・ボーナス返済なしで借り入れたと仮定します。
金利1.82%の場合、毎月返済額は約16.1万円、総返済額は約6,764万円。
一方、金利3.46%では毎月約20.5万円、総返済額は約8,631万円になります。
その差は、毎月約4.4万円。総返済額では約1,867万円にもなります。
もちろん、実際の住宅ローンでは変動金利を選択する方も多く、フラット35の金利だけで住宅ローン市場全体を判断することはできません。
しかし、「物件価格が下がるまで待つ」という判断には注意が必要です。
仮に将来、購入したい物件が300万円安くなったとしても、その間に住宅ローン金利が上昇すれば、金利負担の増加によって価格下落のメリットが相殺され
る可能性があるからです。
日本銀行も2024年3月以降、短期政策金利を段階的に引き上げており、2026年6月には1.0%程度としています。
だからこそ大切なのは、「今すぐ買わなければならない」と焦ることではありません。
希望条件に合う物件が見つかり、無理のない資金計画が組めるのであれば、
「もっと安くなるかもしれない」という理由だけで購入を先延ばしにしないこと。
これからの住宅購入では、物件価格だけではなく、「物件価格+住宅ローン金利=最終的な総支払額」
という視点で購入時期を判断することが、より重要になってきています。